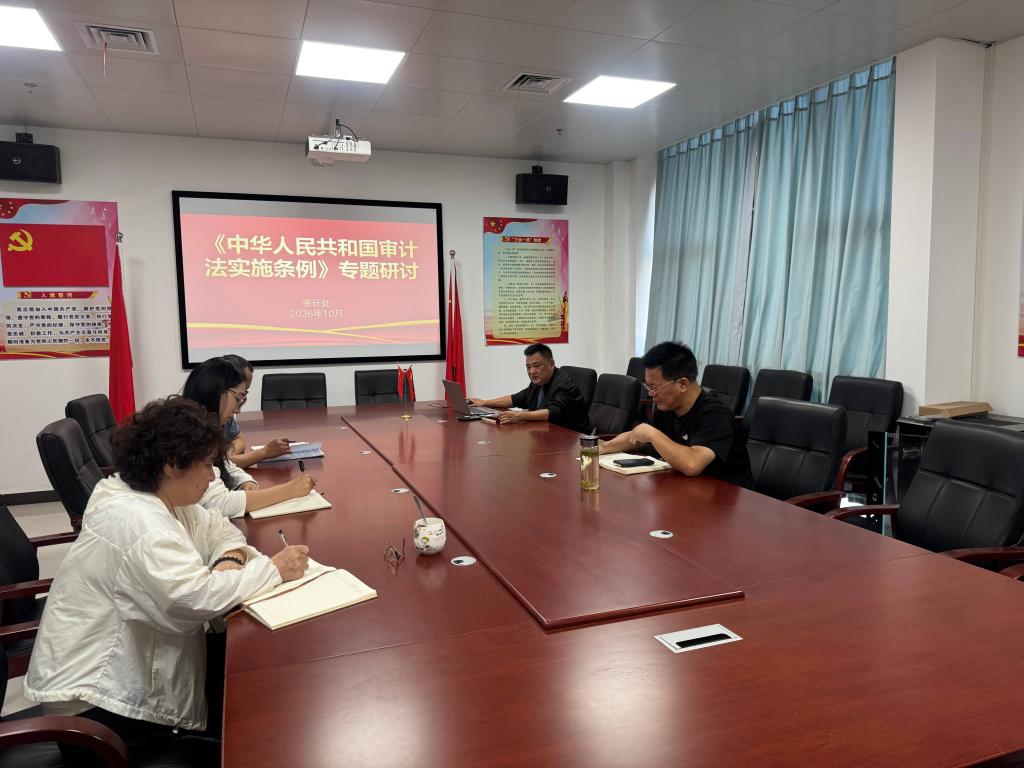
10月12日上午,审计处组织召开部门学习会,专题学习新修订的《中华人民共和国审计法实施条例》。会议由审计处处长杨松同志主持,全体干部参加学习。
会议指出,新修订的《中华人民共和国审计法实施条例》已于2026年9月19日经国务院第847号令公布,自2026年12月1日起正式施行。这是该条例自2010年修订以来的第二次全面修订,对于新时代新征程审计工作高质量发展具有重要意义。
会议围绕条例修订背景、整体结构和主要变化进行了系统解读。本次修订共7章64条,条文由原58条扩充至64条,重点在四个方面实现了新的突破:一是首次将党对审计工作的领导写入条例总则,明确审计机关与纪检监察、巡视巡察等各类监督力量贯通协同的工作机制;二是进一步细化审计监督内容和范围,落实审计全覆盖要求;三是完善审计工作程序,建立打探干预审计事项登记报告制度,推行被审计单位负责人书面承诺制;四是压实审计整改三方责任,对拒不整改、虚假整改等行为明确法律责任。
会议结合内部审计工作实际,重点解读了条例第三十一条关于内部审计的规定。会议强调,内部审计是审计监督体系的重要组成部分,全体干部要准确把握条例修订的核心要义,切实把思想和行动统一到条例要求上来。
会议要求,全体审计干部要以此次条例施行为契机,一是加强学习,研读条例原文,准确掌握新规要求;二是对标对表,对照条例新规定梳理完善现有审计工作制度和流程;三是履职尽责,充分发挥内部审计"第一道关口"作用,做实审计整改"下半篇文章",坚决杜绝虚假整改;四是主动适应,加快推进大数据审计手段应用,积极对接各类监督贯通协同机制,不断提升内部审计工作质效。
大家一致表示,通过此次专题学习,进一步加深了对新条例的理解和把握,下一步将把学习成果转化为推动工作的实际行动,以高质量内部审计服务单位事业发展。